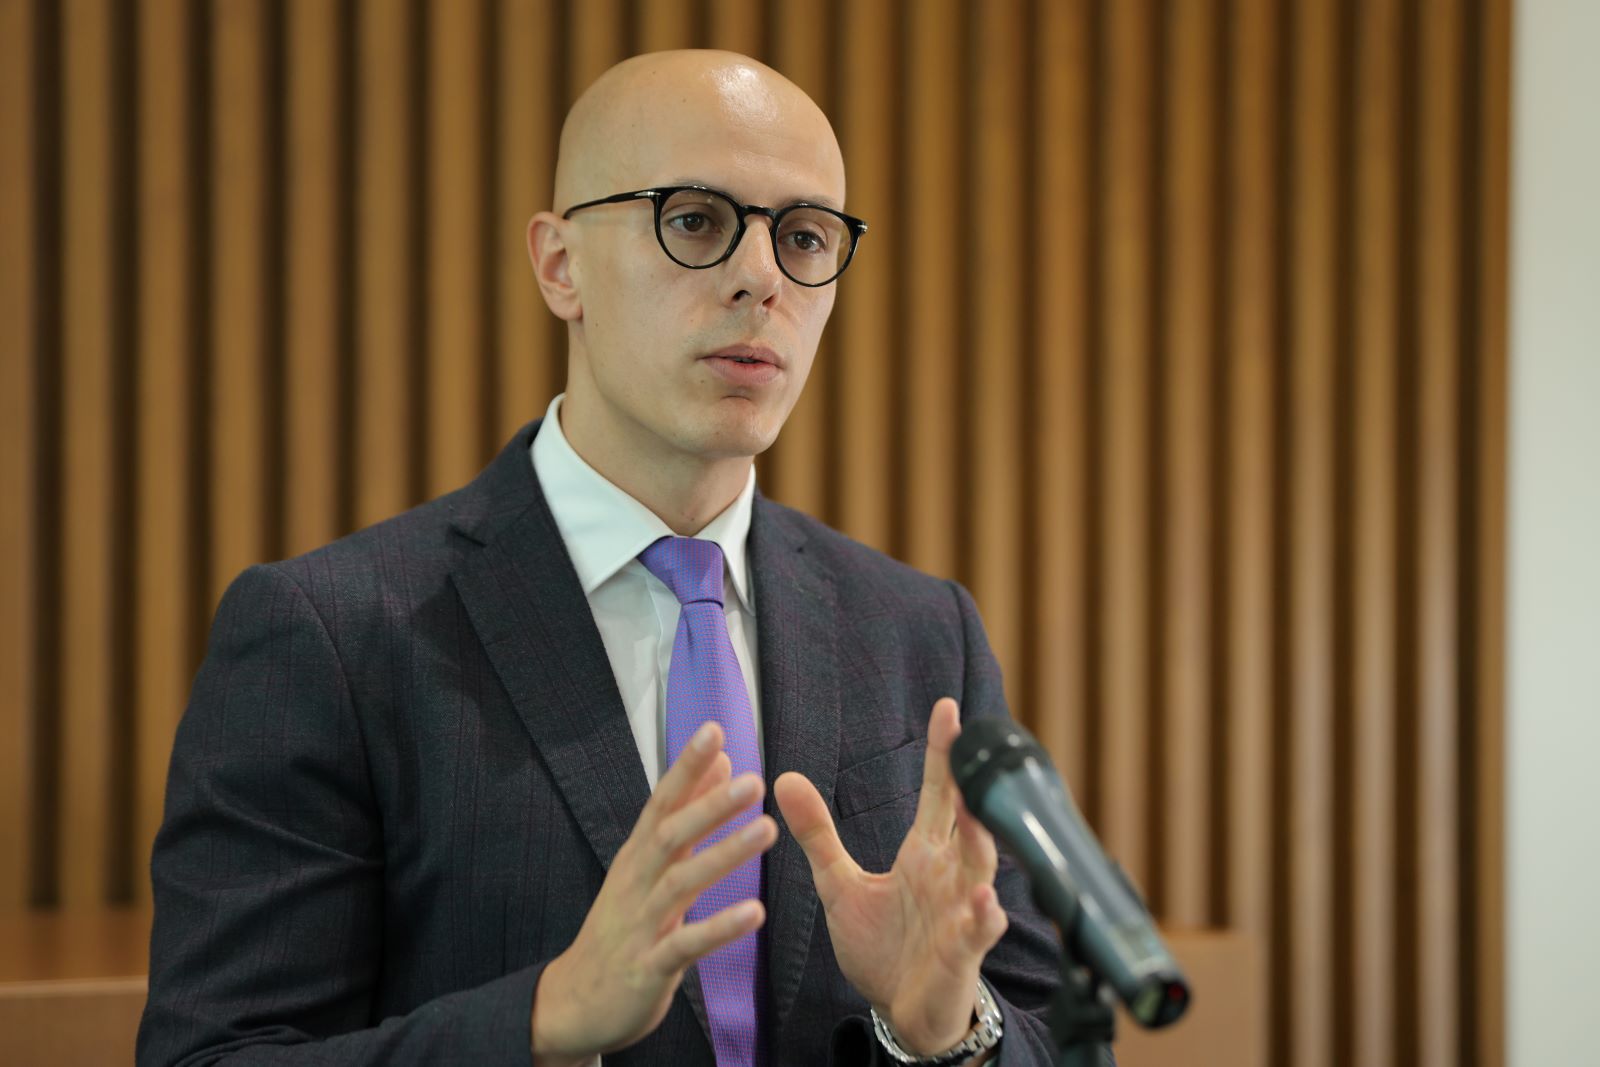
Georgi Hristov (Foto: Bojan Marojević)
Nacionalno reprezentativno istraživanje M2S Research-a pokazuje da 66% građana štedi, dok svega 16% investira, navodi se u saopštenju za javnost.
Sigurnost ostaje glavni motiv finansijskog ponašanja, dok rast troškova života sve više ograničava mogućnost stvaranja nove ušteđevine.
Čak 66% punoletnih građana Srbije štedi redovno ili povremeno, dok svega 16% trenutno investira. Dodatnih 14% građana koji danas ne investiraju navodi da namerava da počne u narednih 12 meseci. Rezultati su deo nacionalnog reprezentativnog istraživanja koje je M2S Research sproveo među punoletnim građanima Srbije.
Podaci pokazuju jasnu razliku između kulture štednje, koja je već široko prisutna, i kulture investiranja, koja se tek razvija. Investiciono tržište u Srbiji je relativno mlado – 56% sadašnjih investitora počelo je da investira tokom poslednjih pet godina. Istovremeno, glavni motiv i za štednju i za investiranje nije maksimalni prinos ili brzo stvaranje bogatstva, već finansijska sigurnost.
Tri od četiri štediše (75%) novac odvajaju prvenstveno zbog nepredviđenih i vanrednih situacija. Sa godinama ovaj motiv postaje još izraženiji, dok mlađi češće štede za putovanja, veće kupovine ili sopstvenu nekretninu.
Istraživanje tako pokazuje da se finansijski prioriteti menjaju kroz različite životne faze, ali da potreba za sigurnošću ostaje zajednička svim generacijama.
„Jedan od najupečatljivijih zaključaka istraživanja jeste da ljudi uglavnom ne štede da bi se obogatili, već da bi imali zaštitu kada se dogodi nešto nepredviđeno. To je veoma važna polazna tačka kada govorimo o finansijskoj edukaciji i postepenom prelasku sa prostog odvajanja novca na dugoročno finansijsko planiranje“, kaže Georgi Hristov iz kompanije „Tavex zlato&srebro“ i finansijski analitičar.
Štednja postoji, ali još nije uvek sistematična
Jedan od izazova nije samo koliko građana štedi, već i na koji način to rade. Iako 47% štedi redovno, čak 40% novac odvaja samo povremeno, kada im nakon mesečnih troškova ostane višak. Istovremeno, 41% štedi do 10% svojih mesečnih prihoda. To pokazuje da je kod velikog dela stanovništva i dalje prisutan model „štedi kada možeš“, umesto planskog i kontinuiranog izdvajanja novca.
„Sledeći korak u razvoju finansijske kulture nije samo da više ljudi počne da štedi ili investira. Važno je da finansijsko ponašanje postane redovno, plansko i održivo. Čak i relativno mali iznosi, ukoliko se odvajaju kontinuirano, mogu biti značajniji od povremenih većih uplata“, navodi Hristov.
Istraživanje pokazuje i zanimljiv zajednički imenitelj među ljudima koji su već počeli da štede ili investiraju – mnogi žale što nisu počeli ranije. Tri od četiri štediše imaju određeno žaljenje u vezi sa svojim dosadašnjim finansijskim ponašanjem, pri čemu je najčešći odgovor upravo da je trebalo ranije da počnu da štede. Kod investitora približno 80% navodi neku vrstu žaljenja, a oko polovine kaže da je trebalo ranije da počne da investira.
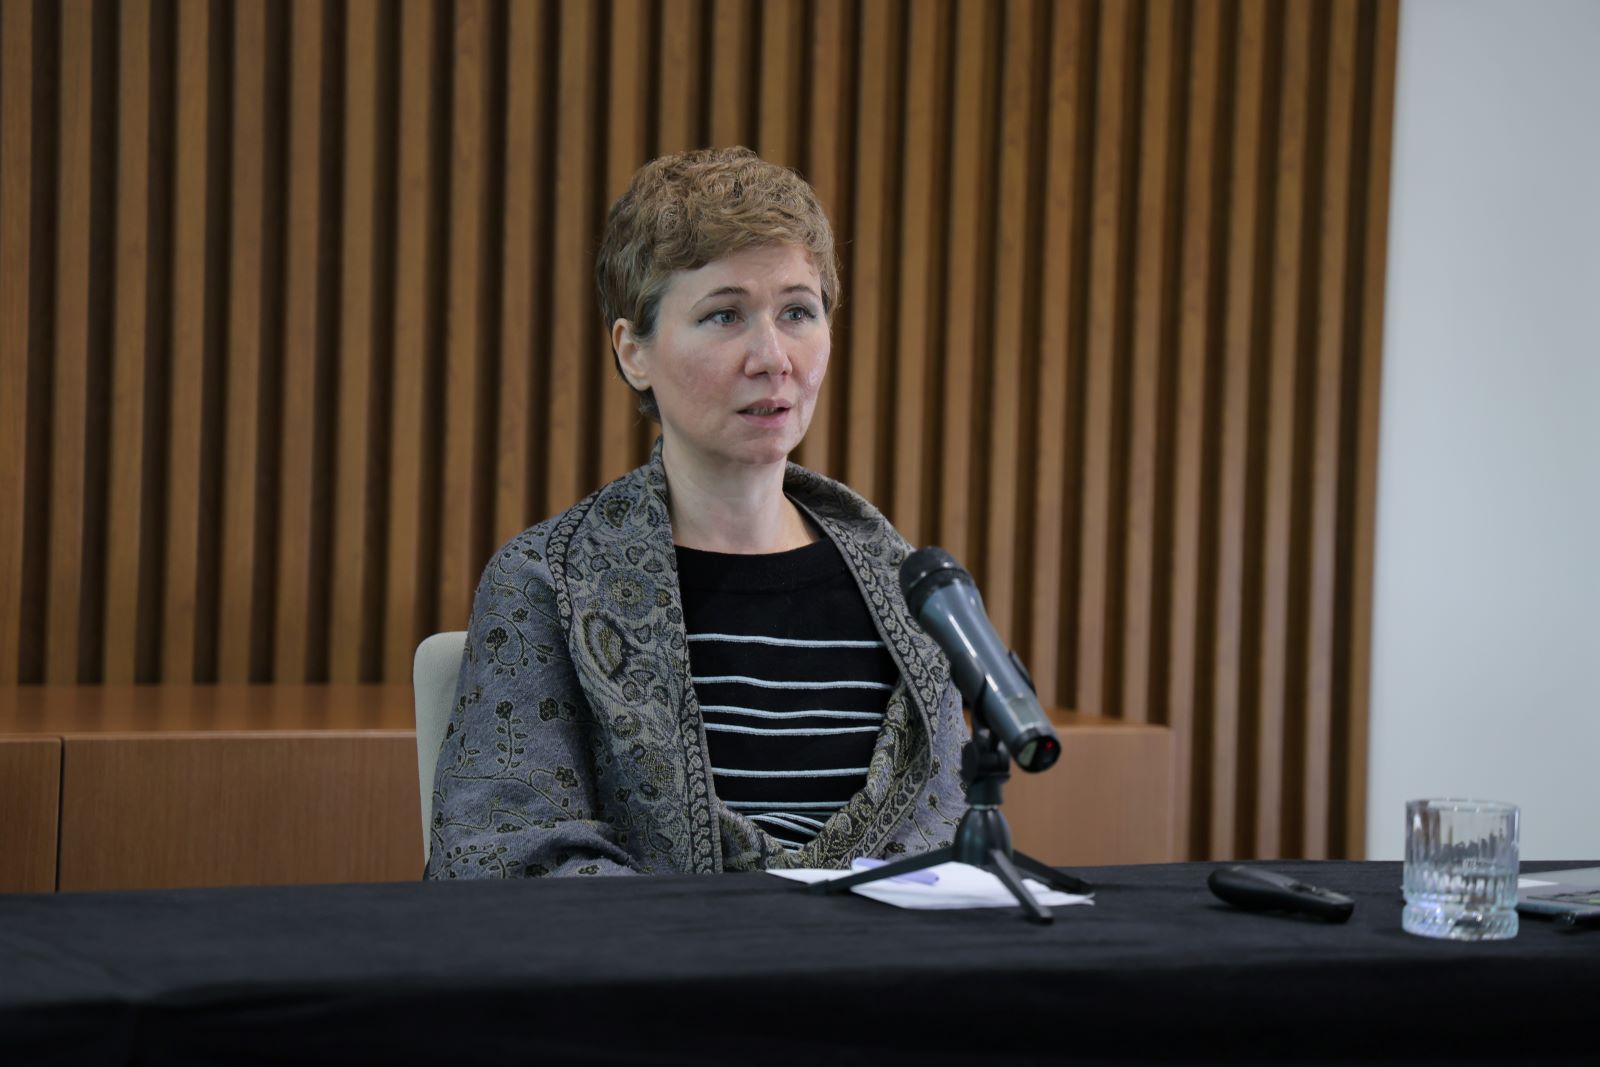
Olivera Despotović, direktorka agencije M2S Research (Foto: Bojan Marojević)
Gotovina u stranoj valuti ostaje najčešći oblik štednje
Sigurnost se vidi i u načinu na koji građani čuvaju novac. Čak 46% štediša drži gotovinu u stranoj valuti kod kuće, što je najrasprostranjeniji način štednje zabeležen istraživanjem. Bankarske proizvode češće koriste građani sa višim prihodima i višim nivoom obrazovanja, dok gotovina ima posebno snažno prisustvo među finansijski ranjivijim grupama. Ovakvo ponašanje dodatno potvrđuje snažnu potrebu građana za kontrolom, dostupnošću sredstava i sigurnošću.
Rast troškova života ostavlja manje prostora za štednju
Rast troškova života utiče ne samo na kupovnu moć već i na mogućnost domaćinstava da izdvajaju novac za budućnost. Gotovo polovina građana zabrinuta je zbog uticaja inflacije na kupovnu moć i vrednost svojih ušteđevina i investicija. Pritisak svakodnevnih troškova posebno se oseća među građanima sa nižim prihodima. Finansijski ranjivija domaćinstva češće smanjuju iznose koje odvajaju, koriste postojeću ušteđevinu za tekuće potrebe i odlažu manje važne izdatke. To otežava i stvaranje novih rezervi i očuvanje već ušteđenog novca.
Kada razmišljaju o očuvanju vrednosti novca, građani najčešće navode poznate i tradicionalne oblike imovine: nekretnine, gotovinu u stranoj valuti i investiciono zlato. Nekretnine kao zaštitu od inflacije prepoznaje 45% ispitanika, stranu valutu 37%, a investiciono zlato 29%. Ovi odgovori pokazuju kako građani doživljavaju različite mogućnosti očuvanja vrednosti novca.
Mladi imaju najmanju finansijsku rezervu
Istraživanje je merilo i sposobnost domaćinstava da izdrže gubitak redovnih prihoda. Približno polovina štediša i investitora raspolaže rezervom dovoljnom da pokrije troškove između tri i dvanaest meseci bez novih prihoda. Međutim, među mladima je situacija znatno ranjivija – približno 45% ispitanika mlađih od 30 godina ima finansijsku rezervu dovoljnu za najviše dva meseca. Rezultati ukazuju da finansijska otpornost ne zavisi samo od spremnosti ljudi da štede, već u velikoj meri i od nivoa njihovih prihoda i raspoloživih sredstava.
Građani Srbije izrazito oprezni prema riziku
Još jedna karakteristika tržišta je relativno visoka averzija prema riziku. Čak 56% štediša i investitora radije bi izabralo sigurniju opciju sa manjim potencijalnim prinosom, dok je svega 18% spremno da prihvati veći rizik u zamenu za mogućnost ostvarivanja većeg prinosa. Oprez prema riziku dodatno raste sa godinama i posebno je izražen kod građana sa nižim prihodima i nižim nivoom obrazovanja. Takav odnos prema riziku pomaže da se objasni snažno prisustvo tradicionalnih i materijalnih oblika ulaganja, pre svega nekretnina i zlata.
Interesovanje za investiciono zlato i značaj poverenja
Među štedišama i investitorima, 49% navodi da bi verovatno ili sigurno razmotrilo ulaganje u investiciono zlato u narednih 12 meseci. Istovremeno, istraživanje otkriva i jednu specifičnost tržišta – čak 71% postojećih kupaca investicionog zlata navodi da je kupovalo od privatnih lica, dok je 23% kupovalo od kompanija-distributera. To dodatno stavlja u fokus pitanja autentičnosti proizvoda, porekla zlata, transparentnosti cena, dokumentacije i mogućnosti sigurnog otkupa.
„Kod investicionog zlata poverenje je od posebnog značaja. Kupac mora da zna šta kupuje, koja je čistoća proizvoda, odakle proizvod dolazi, po kojoj ceni može da ga proda i kome može da se obrati kada želi da izađe iz investicije. Razvoj tržišta zato mora da prati veća transparentnost i edukacija kupaca“, tvrdi Hristov.
Građani žele više finansijskog znanja
Istraživanje ukazuje i na značajan prostor za unapređenje finansijske pismenosti. Razumevanje osnovnih finansijskih koncepata poput diverzifikacije i složene kamate kreće se oko 30%, dok čak 52% građana iz relevantne ciljne grupe kaže da bi želelo da unapredi svoje znanje o upravljanju novcem. Istovremeno, način na koji se građani informišu pokazuje koliko je važno da kvalitetne finansijske informacije budu jednostavne i lako dostupne. Najčešći izvori informacija o novcu, štednji i investiranju su internet pretraživači, koje koristi oko 35% ispitanika, zatim prijatelji, porodica i kolege sa oko 31%, zaposleni u bankama sa približno 25%, bankarski sajtovi i platforme sa oko 20% i društvene mreže sa oko 19%.
„Želja za dodatnim znanjem jedan je od najpozitivnijih signala istraživanja. Ljudi žele bolje da razumeju kako njihov novac funkcioniše. Zato finansijska edukacija mora biti praktična i razumljiva – kako napraviti rezervu, kako upravljati rizikom, kako inflacija utiče na novac i kako postepeno izgraditi dugoročni finansijski plan“, zaključuje Georgi Hristov.