Piše: Mladen Dodig, analitičar tržišta kapitala, investicioni savetnik Erste Banka
Stanje bruto kredita odobrenih stanovništvu i nefinansijskim pravnim licima povećalo se skoro 8% u 2024. godini, a u narednoj godini je rast skoro dupliran, na 15,4% međugodišnje. Takav razvoj kreditne aktivnosti bio je iznenađenje za mnoge učesnike na tržištu, te stoga ne čudi da nije bilo mnogo njih koji su se kladili da će se ta dinamika rasta održati i u 2026. godini. Međutim, prema podacima zaključno sa avgustom 2026. godine, ukupni bruto krediti pomenutim kategorijama porasli su za 9% od početka godine, odnosno za 16,1% na međugodišnjem nivou.
Preliminarni podaci koji su raspoloživi do zaključenja ovog teksta govore da je u septembru 2026. godine mesečni rast ukupnih bruto kredita stanovništvu i nefinansijskim pravnim licima bio iznad 1%, odnosno iznad prosečnog mesečnog rasta zabeleženog u periodu između kraja 2023. godine i avgusta 2026. godine. Uz sličnu dinamiku do kraja 2026. godine, realno je ponovo očekivati dvocifren procentualni rast ukupnih bruto kredita, bez obzira na visoku bazu iz prethodne godine.
Posmatrajući strukturu klijenata i namena odobrenih kredita, gotovinski krediti stanovništvu i dalje čine glavni pokretač rasta u periodu nakon 2023. godine, ali je veoma primetan i oporavak stambenih kredita koji počinje u jesen 2024. godine i koji se u poslednjih 18 meseci stabilizovao na nešto ispod 40% doprinosa rastu ukupnih kredita stanovništvu.
Na korporativnoj strani deluje da je zadrška u finansiranju novih projekata i tekućeg poslovanja tokom 2024. godine značajno olabavila i ovaj segment počinje da beleži značajne međugodišnje stope rasta između 7% i 13% tokom 2025. i 2026. godine.
I dok se gotovinski i stambeni krediti utrkuju o obaranju rekordnih mesečnih i kvartalnih stopa rasta, u korporativnom segmentu rast kredita za likvidnost je promenljiv, u skladu sa prirodom ovakvog finansiranja, dok je u poslednjih deset kvartala trend rasta investicionih kredita bio stabilan. To je posebno ohrabrujuće s obzirom na izazovne makroekonomske i geopolitičke okolnosti, koje su u najmanju ruku komplikovane već duži niz godina.
Upravo zbog šire geopolitičke slike i globalnih makroekonomskih kretanja, rast kredita u Srbiji ponekad izgleda pomalo kontraintuitivno. Ratu u Ukrajini je početkom 2026. godine dodat i Iran, odnosno ceo Bliski Istok sa svim reperkusijama neizvesnosti za region i globalnu ekonomiju, najviše kroz cenu energije, a zatim i kroz pad takozvanog ekonomskog poverenja i smanjenih očekivanja, kako privrednih subjekata tako i individualnih potrošača.
Iako pandemija Covid-19 sada već zvuči kao neka prošla era, činjenica je da su ekonomije većine zemalja iz tog perioda izašle dosta otpornije i deluje da se to pronalaženje novih snaga, načina i puteva manifestuje u današnjem izazovnom okruženju. Stoga ne čudi da, i pored svih izazova, globalna ekonomija, razvijeni regioni, pa i oni manje razvijeni, u poslednje vreme dobijaju povećane prognoze za rast. Naravno, dosta toga se pripisuje velikim investicijama u AI, ali se naglašava i otpornost potrošača. S druge strane, kao rizici se ponovo navode geopolitička previranja, cene energije i, u poslednje vreme aktuelna – visoka cena suverenog duga.
U slučaju našeg tržišta, domaća potrošnja ostaje glavni pokretač oporavka rasta u 2026. godini, podržana rastom realnih zarada i dinamičnim tržištem rada. Investiciona aktivnost je podržana infrastrukturnim projektima i pripremama za događaj Expo 2027, dok dodatni impuls daje i spoljna trgovina, sa boljim performansama izvoza tokom 2026. godine.
S obzirom na sve navedeno, nameće se pitanje povišene inflacije koja ostaje pod pritiskom cena energije, ali će verovatno doći i pod uticaj očekivanog pritiska cena usluga vezanih za period pre, za vreme i nakon Expo događaja. To bi moglo produžiti povišene nivoe bazne inflacije koji su se ponovo približili nivou od 5%.
U ovakvim okolnostima očekuje se da će Narodna Banka Srbije i dalje postupati veoma oprezno i držati referentnu kamatnu stopu na nepromenjenom nivou do kraja 2026. i tokom 2027. godine.
Kada su kamatne stope u pitanju, tu se svakako nalazi još jedno objašnjenje snažnog rasta kreditne aktivnosti. Pored regulatornih mera o načinima formiranja određenih kamatnih stopa za kredite, činjenica je i da je izuzetno snažna konkurencija na našem tržištu dovela do postepenog snižavanja cena zaduživanja tokom 2024. i 2025. godine. U 2026. godini je primetna stabilizacija aktivnih kamatnih stopa tokom prva dva kvartala, a zatim i blagi rast, naročito vidljiv u korporativnom segmentu.
Ovaj segment je više izložen deviznim klauzulama i stopama, pa su i na njega uticali i poslednji restriktivni potezi Evropske Centralne Banke (ECB), ali i drugih globalnih centralnih banaka koje se suočavaju sa novim-starim inflatornim pritiscima. Nešto malo drugačiji fenomen je na strani depozita, gde su kamatne stope počele da rastu još tokom poslednjeg kvartala 2025. godine.
Nakon više od dve i po godine snažnog rasta kredita, jedan od osnovnih pokazatelja likvidnosti bankarskog sektora – odnos kredita i depozita – pomerio se u ovom konkretnom slučaju (kategorije stanovništvo i nefinansijska pravna lica) sa 0,81 na kraju 2023. godine na 0.86 na kraju 2025. godine. Iako je racio još uvek u komfornoj zoni poslovanja, sigurno je da komercijalne banke nastoje da vrate ovaj odnos na ranije nivoe i da osiguraju finansiranje daljeg, veoma vidljivog rasta kredita.
Opisano kretanje kamatnih stopa, zajedno sa značajnim rastom aktive banaka, neminovno vrši pritisak na neto kamatne marže banaka. U 2024. godini neto kamatna marža, kao odnos neto prihoda od kamata i prosečne aktive, dostigla je nivo od 4.1%, da bi se već tokom 2025. godine spustila skoro pola procentnog poena na 3.7%.
Na osnovu podataka iz bilansa banaka za prvu polovinu 2026. godine, kamatna marža je na 3.4% i očekivanja su da će se stabilizovati na tom nivou. Rast neto prihoda od kamata je zaustavljen negde u jesen 2025. godine, dok neto rezultat naknada i provizija i dalje beleži solidan rast. U takvim okolnostima banke i dalje uspevaju da povećaju neto bankarski prihod.
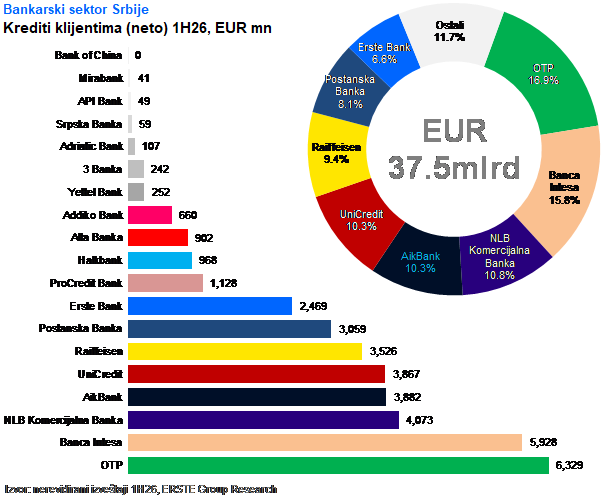
Treba napomenuti da je realizovano spajanje dve banke na našem tržištu na kraju prvog kvartala 2025. godine uticalo na uporedivost neto prihoda od kamata u odnosu na prethodni kvartal i kumulativno na prethodnu godinu, ali je vidljivo da je postepen pad kamatnih stopa na kredite neutralisao efekte rasta kreditnog portfolija. Međutim, snažan rast kredita nastavljen je u 2026. godini i uz pomenutu stabilizaciju i rast kamatnih stopa, te potencijalnog dodatnog zatezanja monetarne politike ECB do kraja 2026. godine, ovaj trend kod neto kamatnih prihoda bi mogao i da se promeni.
Rezultat banaka ostaje i dalje podržan relativno niskim troškovima rizika, koji su se smanjivali u skladu sa pomenutim ocenama otpornosti ekonomije i njenih subjekata, kako pravnih tako i fizičkih lica. Tako su se rashodi rezervisanja za gubitke po kreditima u odnosu na prosečna stanja kredita smanjivali sa 62 bazna poena u 2024. godini na 24 bazna poena u 2025. godini, koliko iznose i u prvoj polovini 2026. godine, izraženo na godišnjem nivou.
Stabilnost ovog dela poslovanja bankama ide pod ruku sa veoma povoljnim pokazateljima kvaliteta aktive gde se nivo problematičnih kredita smanjuje iz godine u godinu, delom zahvaljujući rastu kreditnog portfolija, ali i zahvaljujući aktivnom pristupu banaka u rešavanju ovih plasmana. Na kraju prve polovine 2026. godine, nivo problematičnih kredita iznosio je samo 2%.
Sa strane troškova, pritisak na profitabilnost bankarskog sektora nastavlja se kroz rast zarada i bonusa za zadržavanje talentovanog kadra, naročito iz oblasti digitalnih tehnologija.
Digitalno poslovanje i proširenje digitalnih usluga takođe zahteva značajna sredstva, a uvode se i određeni regulatorni troškovi koji doprinose stabilnosti sektora i sigurnosti korisnika finansijskih usluga. S obzirom na to da je odnos troškova i prihoda banaka u posmatranom periodu bio oko 44-45%, očitavanje od 49% za prvo polugodište 2026. godine ipak otkriva i pritisak sporijeg rasta prihoda.
Portfolio hartija od vrednosti u aktivi komercijalnih banaka je uglavnom na nivou između 11% i 13% i zahvaljujući relativnoj stabilnosti domaće krive prinosa, nije predstavljao veliki pozitivan ili negativan uticaj na kapital banaka kroz takozvani ostali rezultat i njegovu komponentu vrednovanja dužničkih finansijskih instrumenata. Ipak, na kraju 2026. godine bi moglo biti vidljivih pomeranja kod banaka koji imaju visoku izloženost u odnosu na kapital, imajući u vidu da je nedavni globalni pritisak na prinose obveznica doveo do pomeranja i lokalne krive prinosa.
U zavisnosti od načina računanja, stope prinosa na kapital bankarskog sektora bile su u rasponu od 18% do nešto iznad 20% u poslednje tri godine. Ovi brojevi se odnose na profit banaka pre poreza i prosečan ukupan kapital.
Prema podacima za prvu polovinu 2026. godine, prinos na prosečan kapital je nešto ispod 19% na godišnjem nivou i očekivanja su da će kraj godine dočekati u rasponu 17%-18%, uz pretpostavku stabilnih prihoda u drugoj polovini 2026. godine, kontinuiran rast troškova poslovanja i umeren rast kapitala nakon isplaćenih dividendi za 2025. godinu.
Uzevši sve napisano u obzir, može se očekivati i veoma solidna 2027. godina za bankarski sektor u Srbiji. Najveće pitanje je da li je ovakva kreditna tražnja održiva u slučaju blagog rasta kamatnih stopa, koji može biti i pojačan mogućom restriktivnijom politikom globalnih centralnih banaka. Svedoci smo ovih dana da banke u Srbiji prilično intenzivno ulaze u kampanje prikupljanja depozita.
Uz svima poznate priče o „slamaricama“, sigurno je da će banke povećati nivo depozita, samo je pitanje po kojim cenama. Uz pretpostavku snažne konkurencije na kreditnoj strani, troškovi depozita će dodatno izvršiti pritisak na neto kamatne marže, zajedno sa novim očekivanim značajnim rastom aktive. Ipak, i pored povišenih troškova depozita, može se očekivati da će neto kamatna marža ostati komforno iznad 3%.
S obzirom na to da su se makroekonomski izgledi popravili tokom prve polovine 2026. godine i prognoze govore da bi se ekonomija Srbije u 2027. godini mogla vratiti u tipičnu zonu rasta za tržišta našeg „emerging“ profila – između 3% i 4% – opravdano je očekivati da možemo ponovo videti visoke stope rasta kredita.
Uz takvu povećanu aktivnost će i neto rezultat naknada i provizija nastaviti da raste, ali verovatno nešto sporije u odnosu na dvocifren procentualni rast tokom 2023-2025. godine.
Kada je reč o troškovima rizika, oni bi mogli da se kreću do nekih 30 do 50 baznih poena na prosečno stanje kredita, što bi moglo da se okarakteriše kao uobičajeni nivo u postojećim i projektovanim makroekonomskim okolnostima. Kada je kvalitet portfolija u pitanju, može se očekivati samo nominalni rast problematičnih plasmana, jer nivoi ekonomske aktivnosti i zategnuto tržište rada ne bi trebalo da proizvedu značajan porast kašnjenja u plaćanju.
Troškovi deluju kao najmanje poznata kategorija, s obzirom na to da se očekuje dalje intenziviranje nadmetanja i u domenu tradicionalnih bankarskih usluga i u uvođenju novih digitalnih rešenja i proizvoda. Takođe, potraga za talentima i zadržavanje kvalitetne radne snage odraziće se na troškove plata i beneficija.
U ovakvoj postavci faktora poslovanja banaka, može se očekivati sličan ili nešto niži rezultat bankarskog sektora u 2027. godini, ali će stopa prinosa na kapital ostati i dalje na, kolokvijalno rečeno, “starijem tinejdžerskom” procentu.